Le dossier résidence principale

Acheter ou louer : compare le projet, pas seulement la mensualité

Pour comparer achat et location, pars de logements comparables et d’une durée de vie plausible. Sépare les sorties de trésorerie, le capital remboursé et les coûts qui ne créent pas de patrimoine. Ajoute les conséquences d’un départ anticipé. Il n’existe pas de nombre d’années à appliquer indistinctement à tous les achats.

« Mon crédit serait égal à mon loyer » est un point de départ, pas une conclusion. Le propriétaire peut supporter des dépenses absentes du loyer ; le remboursement du capital ne se confond pas non plus avec une dépense définitivement consommée. La comparaison doit garder ces différences visibles.

Parler de ma résidence principale · 20 min

Comparer des logements qui répondent au même besoin

Opposer le loyer d’un studio à la mensualité d’une maison familiale ne répond pas à la question achat/location. Fixe un périmètre : localisation, usages, état, transports et durée envisagée. Si un scénario améliore fortement ton confort, nomme ce bénéfice au lieu de le faire passer pour une économie.

Prépare au moins deux horizons plausibles, par exemple un départ dans trois ans et une occupation de huit ans. Ces durées sont des scénarios, pas des seuils recommandés. Elles permettent de regarder ce que ton projet devient si la mobilité professionnelle ou familiale se produit plus tôt.

Une question propre à ton projet mérite un échange ?

Faire le point avec Coline pendant 20 minutes →

Exemple fictif : même compte bancaire, natures différentes

Pour un mois donné, on suppose ici 1 000 € d’échéance de crédit, dont 650 € de capital et 350 € d’intérêts et d’assurance. Avec 250 € d’autres dépenses propres au logement, la sortie mensuelle atteint 1 250 €. Une location comparable est supposée coûter 950 € charges incluses. L’écart de trésorerie du mois est donc de 300 €.

Cet écart ne mesure pas à lui seul le coût économique de l’achat. Une partie du crédit rembourse une dette, tandis que frais d’entrée, entretien, coût de l’épargne mobilisée et éventuelle revente restent à examiner. La décomposition d’une échéance varie dans le temps : ne multiplie pas celle de ce mois par toute la durée du prêt.

À examinerPourquoi cela compte
TrésoreriePeux-tu assumer les sorties au fil des mois ?
Dette restanteQuelle part du prêt restera due à la date de sortie ?
Revente hypothétiqueQuel montant resterait après dette et frais ?
SouplesseQuel effort coûterait un déménagement plus tôt ?

Construire une comparaison qui accepte l’incertitude

Pour la valeur future du bien, teste plusieurs hypothèses plutôt qu’une hausse certaine. Fais de même pour les travaux, la durée d’occupation et les frais de sortie. Tu peux ensuite demander une simulation personnalisée aux interlocuteurs compétents sans transformer un scénario favorable en résultat attendu.

Une décision peut rester raisonnable même si elle n’optimise pas chaque euro : stabilité, possibilité d’aménager ou proximité peuvent compter. Écris ce que tu choisis de payer pour ces bénéfices. À l’inverse, garder de la mobilité n’est pas un échec immobilier.

Les questions à clarifier

Le loyer est-il toujours de l’argent perdu ?

Il paie un usage du logement et une certaine souplesse. L’achat comporte lui aussi des coûts consommés. Pour comparer, il faut distinguer ces coûts de la constitution éventuelle de patrimoine, sans slogan.

L’achat devient-il forcément intéressant après cinq ans ?

Non. Prix, frais, financement, entretien, valeur de sortie et besoins personnels changent le résultat. Une durée fixe ne remplace pas une comparaison fondée sur ton projet.

Sources et repères

Les exemples chiffrés de ce dossier sont fictifs. Les sources ci-dessous permettent de retrouver les règles et leurs conditions ; les professionnels compétents examinent leur application à ton achat.

L’accompagnement de ton achat

Un cadre clair pour avancer avec Coline.

Tu peux chercher toi-même avec un cadre et des relectures pédagogiques, ou confier la recherche à l’équipe dans une formule Clé en main. L’appel permet de choisir une organisation adaptée à ton projet.

Pour une recherche déléguée, nous cadrons les critères, recherchons les biens et préparons la sélection selon le secteur et la mission acceptés. Tu participes aux choix et restes signataire. Les actes réglementés sont définis dans le mandat et réalisés par les professionnels habilités.

Le devis distingue les prestations, les honoraires, la durée, les modalités des appels et les dépenses liées au bien. La disponibilité dans ton secteur est vérifiée avant tout engagement.

Comparer les deux formules pour ma résidence principale →
Coline Clapes, ton interlocutrice pour préparer ton achat

Comprendre ton projet, même lorsque tu délègues

Comprendre chaque étape de ton achat.

Les deux formules donnent accès à la formation complète. Les rendez-vous, le suivi et les étapes confiées à l’équipe sont précisés dans l’offre retenue.

01

La formation complète

Tous les modules pour comprendre la recherche, les visites, les documents et les décisions d’un achat. Tu peux revenir sur une notion au moment où elle devient utile.

02

Un accompagnement régulier

Des échanges privés permettent de travailler les questions propres à ton projet. Leur fréquence, leurs modalités et la durée du suivi dépendent de la formule retenue.

03

Les Zooms du Clé en main

La formule Clé en main comprend des sessions collectives hebdomadaires de formation et d’échange pour approfondir la méthode et préparer tes questions.

04

Le groupe privé du Clé en main

Avec la formule Clé en main, un espace permet de poursuivre les échanges sur la méthode. Les documents personnels de ton projet passent par les échanges privés dédiés.

La recherche confiée à l’équipe est définie par le secteur, les critères et les prestations inscrits dans la mission et le mandat nécessaires. Tu choisis le bien et signes les engagements. Le premier appel précise la faisabilité, le périmètre, les honoraires et les modalités du suivi.

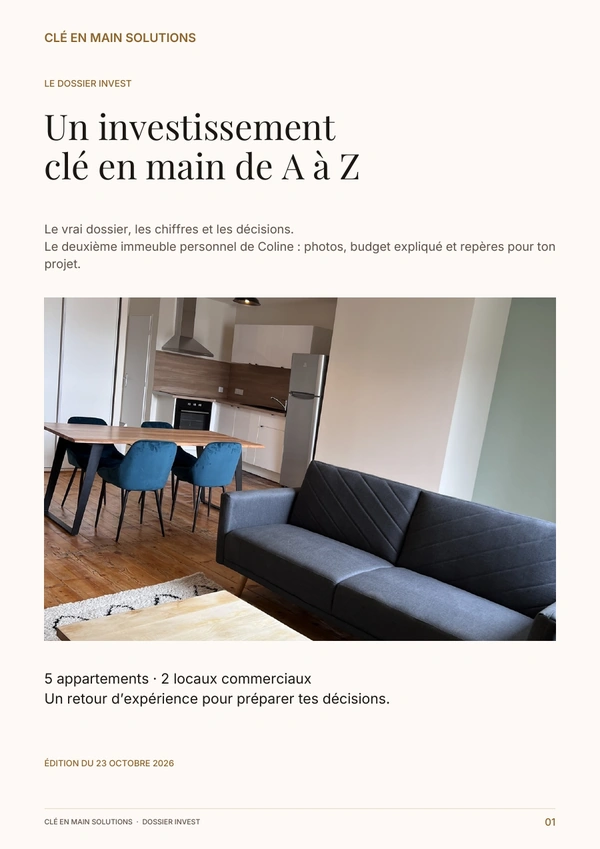
Ces trois guides illustrent des projets locatifs. Pour ta résidence principale, reprends leurs méthodes pour comparer les biens, clarifier le budget et préparer les décisions. Tes besoins de vie, tes contraintes et ton financement restent le point de départ ; les chiffres des exemples ne prédisent pas ceux de ton achat.

Trois approches complémentaires

Quel guide répond à ta prochaine question ?

Chaque guide conserve sa méthode et sa marque. Immobilier Solutions te remet le PDF choisi par e-mail ; le téléphone reste facultatif.

Tu peux aussi retrouver les 13 étapes et les 47 points de visite.

Un téléchargement ne crée aucun abonnement et ne réserve aucun rendez-vous. Les accords de rappel et de conseils par e-mail sont séparés et facultatifs.

Ton point de départ · 20 minutes

Situer ton projet avant la prochaine étape.

Avec Coline, précise ta zone, tes critères et ton avancement. Nous regardons si un accompagnement ou une recherche déléguée peut répondre à ton besoin.

Réserver mon appel gratuit de 20 min

Sans engagement. Le premier échange sert à orienter ton projet ; l’étude complète du bien et le démarrage d’une recherche relèvent d’une mission distincte.